
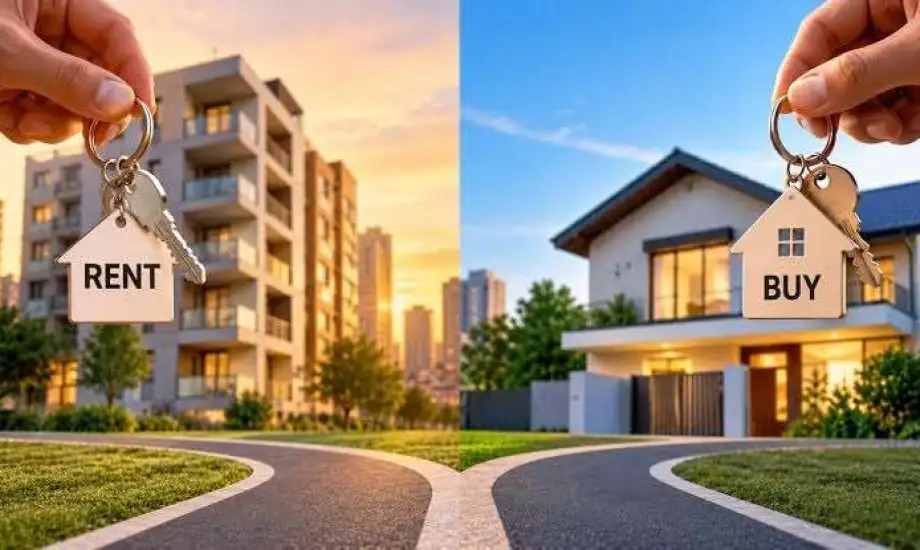
يمثل اختيار السكن المناسب أحد أهم القرارات المالية التي تواجه الأفراد والأسر، خصوصًا مع تعدد الخيارات العقارية واختلاف الالتزامات المترتبة على الشراء والاستئجار. فبين الرغبة في امتلاك منزل والاستفادة من الاستقرار طويل الأمد، والحاجة إلى المرونة وتجنب الالتزامات المالية الكبيرة، تتباين الأولويات بحسب ظروف كل أسرة واحتياجاتها.
ولا يرتبط القرار بالقدرة على دفع قيمة العقار أو الإيجار فحسب، بل يتطلب النظر إلى مستوى الدخل والاستقرار الوظيفي والالتزامات الشهرية والخطط المستقبلية، بما يضمن اختياراً سكنياً لا يشكل عبئاً على الميزانية.
متى يصبح شراء المنزل الخيار الأفضل؟
التملك يكون خيارًا مناسبًا عندما تكون الحاجة إلى الاستقرار السكني واضحة، وتتوافر القدرة الشرائية التي تتناسب مع قيمة العقار، مع إمكانية الالتزام بالأقساط دون التأثير في المصروفات الأساسية للأسرة.
استقرار العمل يمثل عاملاً مهمًا عند اتخاذ قرار الشراء، إلى جانب التأكد من أن قيمة الالتزامات المالية تتوافق مع مستوى الدخل والإمكانات المتاحة.
كما يرتبط التملك بمدى ملاءمة العقار لاحتياجات الأسرة الحالية والمستقبلية، سواء من حيث المساحة أو الموقع أو عدد الغرف، فضلاً عن تكاليف الصيانة والخدمات والالتزامات الأخرى المرتبطة بامتلاك المنزل.
الإيجار مرونة أكبر في المراحل المتغيرة
في المقابل، لا يعني الاستئجار بالضرورة تأجيل الاستقرار أو اتخاذ قرار أقل جدوى، بل قد يكون الخيار الأكثر ملاءمة للأشخاص الذين يمرون بمرحلة انتقالية في حياتهم أو يتوقعون تغييرات في مواقع عملهم أو ظروفهم الأسرية.
الإيجار يمنح الأفراد مساحة أكبر للتحرك وتغيير مكان السكن، خصوصاً عندما تكون أقساط شراء العقار مرتفعة أو تتجاوز الإمكانات المالية الحالية. وتبرز أهمية هذا الخيار لدى حديثي التوظيف أو الأسر التي لم تستقر بعد على موقع سكنها الدائم، إذ يتيح لهم الاستفادة من المسكن دون الدخول في التزامات تمويلية طويلة الأجل.

الدخل والالتزامات المعيار الحقيقي للمفاضلة
لا يمكن تحديد الأفضلية بين الشراء والإيجار بمعزل عن الوضع المالي، فامتلاك المنزل قد يوفر استقرارًا على المدى الطويل، لكنه يتطلب القدرة على تحمل تكاليف متعددة، تشمل الدفعة المقدمة والأقساط والرسوم والصيانة والتأمين بحسب طبيعة العقار والتمويل.
أما الإيجار، فيوفر مرونة أكبر في إدارة الالتزامات، لكنه لا يمنح المستأجر ملكية العقار، كما قد تتغير قيمته عند تجديد العقد أو الانتقال إلى مسكن آخر. ومن هنا تبرز أهمية وضع ميزانية واقعية تحسب جميع المصروفات، مع الاحتفاظ بمبلغ للطوارئ وتجنب استنزاف المدخرات من أجل التملك.
احتياجات الأسرة تحدد نوع المسكن
أن اختيار المنزل لا ينبغي أن يعتمد على الموقع والتصميم فقط، بل يجب أن ينطلق من احتياجات الأسرة وعدد أفرادها وطبيعة حياتها اليومية وقدرتها على السداد.
فقد تحتاج الأسرة الكبيرة إلى مساحة إضافية وغرف متعددة، بينما يمكن أن يكون المسكن الأصغر أكثر ملاءمة للأفراد أو الأسر حديثة التكوين. كما أن قرب المنزل من العمل والمدارس والخدمات الأساسية يمثل عاملاً مؤثرًا في القرار، نظرًا لانعكاسه على تكاليف التنقل وجودة الحياة اليومية. وتشمل المفاضلة أيضاً طريقة السداد، سواء من خلال الشراء النقدي أو التمويل بالتقسيط، ومدى توافقها مع الالتزامات المالية الأخرى.

متى تنتقل من الإيجار إلى التملك؟
قد يصبح الانتقال من الاستئجار إلى الشراء مناسباً عندما يتحسن الدخل، ويستقر الوضع الوظيفي، وتتوافر المدخرات اللازمة للدفعة المقدمة والتكاليف المصاحبة، إلى جانب وضوح الاحتياجات السكنية على المدى الطويل.
لكن اتخاذ هذه الخطوة يتطلب التأكد من القدرة على تحمل الأقساط دون التضحية بالاحتياجات الأساسية أو الالتزامات الأخرى، مع دراسة العقار وسعره وموقعه ومدى ملاءمته للأسرة.
القرار الذكي هو ما يناسب إمكاناتك
لا توجد قاعدة ثابتة تجعل شراء المنزل أفضل دائماً من الإيجار، أو تجعل الاستئجار الخيار الأنسب للجميع فلكل قرار ظروفه ومزاياه والتزاماته.فالتملك يكون خطوة ناجحة عندما تدعمه القدرة المالية والاستقرار والاحتياجات الفعلية، بينما يصبح الإيجار قراراً أكثر حكمة عندما تمنح المرونة المالية والسكنية أولوية أكبر. والأهم ألا يتحول حلم امتلاك المنزل إلى عبء مالي، بل أن يكون اختيار المسكن بداية لاستقرار حقيقي وجودة حياة أفضل.