
تأتي الأزمات المالية دون إنذار، من فقدان وظيفة إلى نفقات طبية مفاجئة أو تعطل سيارة أو إصلاح عاجل في المنزل.
ويؤكد خبراء التخطيط المالي أن وجود مدخرات يمكن اللجوء إليها دون اقتراض هو ما يفرق بين أزمة عابرة وعبء ثقيل على الميزانية.
ما هو صندوق الطوارئ؟
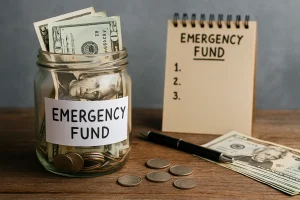
هو مبلغ مخصص حصريًا لتغطية النفقات غير المخطط لها أو تعويض انخفاض الدخل في الظروف الاستثنائية. ويختلف عن المدخرات المخصصة لأهداف محددة كشراء منزل أو السفر أو الاستثمار، إذ لا يستهدف عائدًا مرتفعًا، بل توفير شبكة أمان تقلل الحاجة إلى بطاقات الائتمان والقروض.
كم تحتاجين؟
لا توجد قيمة واحدة تناسب الجميع، فالحجم يتوقف على مستوى النفقات واستقرار الدخل والالتزامات.
ويستهدف كثير من المخططين احتياطيًا يغطي نفقات المعيشة الأساسية من 3 إلى 6 أشهر. فإذا بلغت النفقات 500 دولار شهريًا، يتراوح الصندوق المطلوب بين 2500 و3000 دولار. أما أصحاب الأعمال الحرة وذوو الدخل المتقلب، فقد يحتاجون إلى ما يكفي لـ 9 أو 12 شهرًا، بسبب احتمال تذبذب الدخل وطول مدة البحث عن مصدر بديل.
البداية بما هو متاح
وبحسب “العربية” لا يشترط بناء الصندوق مبلغًا كبيرًا منذ البداية، فالأهم تحويل الادخار إلى عادة منتظمة. ويمكن تخصيص نسبة ثابتة بين 5% و10% من الراتب، وتحويلها تلقائيًا إلى حساب منفصل فور وصوله، مع زيادتها تدريجيًا عند ارتفاع الدخل أو انخفاض الالتزامات. كما يمكن توجيه جزء من المكافآت والحوافز والزيادات السنوية لتسريع بناء الاحتياطي.
أين تحفظ الأموال؟
تأتي السيولة وسهولة الوصول في مقدمة الاعتبارات، لذا يفضل الاحتفاظ بالصندوق في أدوات منخفضة المخاطر، مثل الحسابات الادخارية أو الودائع قصيرة الأجل.
ولا ينبغي أن يكون تحقيق أعلى عائد هو الهدف، لأن الاستثمار في أصول شديدة التقلب قد ينقص قيمة الاحتياطي في وقت الحاجة إليه.
متى يستخدم صندوق الطوارئ؟
تستدعي استخدامه حالات مثل فقدان مصدر الدخل، أو النفقات الطبية غير المتوقعة، أو الإصلاحات الضرورية للسيارة والمنزل، أو أي مصروف أساسي لا يحتمل التأجيل.
في المقابل، لا يصح اعتباره مصدرًا لتمويل المشتريات الكمالية أو السفر أو الترفيه، لأن استنزافه فيها يترك صاحبه بلا حماية عند وقوع أزمة فعلية.
إعادة البناء بعد الاستخدام
لا تنتهي المهمة بسحب الأموال، بل ينبغي إعادتها تدريجيًا بعد انتهاء الأزمة حتى يعود الاحتياطي إلى مستواه المستهدف.
وعند تغير الظروف، كزيادة المصروفات أو ارتفاع الدخل أو ظهور التزامات جديدة، يستحسن إعادة تقييم حجم الصندوق.
وفي النهاية يحمي صندوق الطوارئ الميزانية من التداعيات المتسلسلة للأزمات، ويقلل الحاجة إلى الاقتراض، ويمنح صاحبه مساحة لاتخاذ قرارات مدروسة بدلًا من البحث عن تمويل سريع تحت الضغط.
ويرتبط نجاحه بانتظام بنائه ووضوح هدفه والانضباط في استخدامه، لا بحجم الدخل وحده، فقد يبدأ بمبلغ صغير وينمو ليصبح من أهم عناصر الحماية المالية على المدى الطويل.